“미리보기 켜봤는데 뭘 봐야 하지?” 홈택스에 접속해본 직장인이라면 한 번쯤 해봤을 생각이다. 매년 11월이면 국세청 홈택스의 ‘연말정산 미리보기’ 서비스가 열리고, 직장인들은 내년 1월 월급에서 세금을 더 걷힐지 돌려받을지부터 확인한다.
2026년 귀속 기준으로 보면, 이 서비스는 올해 1월부터 9월까지 실제로 쓴 신용카드 등 사용액과 작년 연말정산 공제 내역을 바탕으로 만들어진다. 여기에 10월 이후 쓸 예상 지출을 직접 입력하면 내년 1월 예상 세액과 환급액을 미리 계산해주는 모의계산기다.
다만 2026년 귀속분의 정확한 개통일은 이 글을 쓰는 2026년 10월 20일까지 국세청이 공식 발표하지 않았다.
지난해(2025년 귀속분)는 11월 5일에 열렸고, 서비스는 다음 해 1월 말까지 이용할 수 있었다. 올해도 비슷한 시기에 열릴 것으로 보이지만, 이는 지난해 사례에 기댄 추정일 뿐 확정된 날짜는 아니다. 출처: 정책브리핑(korea.kr)
지난해 개통 당시 국세청은 근로자 약 2,000만 명을 대상으로 서비스를 열었고, 그중 52만 명에게는 카카오톡·네이버 전자문서로 맞춤형 안내를 따로 보냈다. 출처: YTN 사이언스
직접 메뉴를 눌러보면 화면 자체는 생각보다 간단하다.
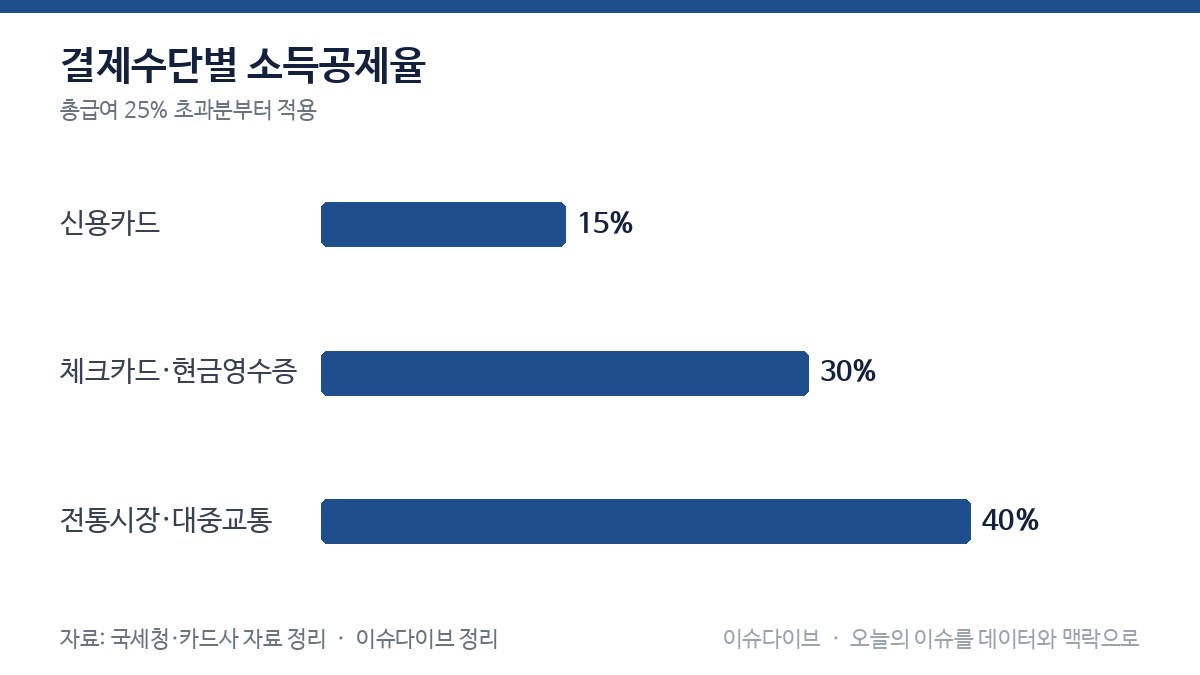
다만 숫자가 뭘 뜻하는지 모르면 그냥 숫자일 뿐이다. 미리보기를 열어보기 전에 결제수단별 공제율과 한도부터 알아둘 필요가 있다. 결제수단에 따라 공제율이 최대 두 배까지 차이 나기 때문이다.
| 결제수단 | 공제율 | 공제 한도(총급여 기준) | 비고 | 출처 |
|---|---|---|---|---|
| 신용카드 | 15% | 7,000만원 이하 300만원·초과 250만원 | 총급여의 25% 초과분부터 공제 대상 | 국세청·카드사 자료 정리 |
| 체크카드·현금영수증 | 30% | 위 한도와 합산 | 직불카드 사용액 포함 | 국세청·카드사 자료 정리 |
| 전통시장·대중교통 | 각 40% | 기본한도 다 채운 뒤 추가로 300만원(7,000만원 초과는 200만원) | 신용카드로 결제해도 40% 적용 | 국세청·카드사 자료 정리 |
대중교통 요금은 공제율 40%와는 별도로 K-패스 환급이라는 혜택이 또 있다. 두 제도는 서로 다른 방식으로 작동하니 따로 챙겨야 한다.
계산 예시를 보면 감이 더 쉽게 잡힌다. 연봉 4,200만원인 김 과장이 올해 1~9월 신용카드로 1,100만원을 썼다고 가정해보자(10~12월 지출은 뺀 1~9월 실적 기준 계산이다).
먼저 공제 문턱을 넘었는지부터 봐야 한다. 4,200만원의 25%는 1,050만원이다. 신용카드 사용액 1,100만원 중 이 금액을 넘는 50만원만 공제 대상이 된다.
신용카드 공제율 15%를 적용하면 50만원의 15%인 7만5,000원이 소득공제액이다.
만약 문턱을 넘긴 뒤 쓴 50만원을 체크카드로 바꿔 썼다면 공제율 30%가 적용돼 15만원으로 늘어난다. 같은 지출이라도 문턱을 넘긴 뒤 결제수단만 바꾸면 공제액이 두 배로 뛰는 셈이다.
그래서 흔히 말하는 ‘황금비율’은 총급여의 25% 문턱까지는 혜택 좋은 신용카드로 채우고, 문턱을 넘긴 뒤부터는 공제율 높은 체크카드·현금영수증으로 쓰는 전략이다. 출처: 카드사 자료(kbthink.com)
홈택스에서 확인하는 방법
- 홈택스(www.hometax.go.kr)에 접속해 금융인증서·공동인증서·간편인증 중 하나로 로그인한다.
- 상단 전체메뉴에서 ‘장려금·연말정산·기부금’을 클릭한다.
- ‘편리한 연말정산’ 메뉴로 들어간다.
- 근로자라면 ‘연말정산 미리보기’를 선택한다.
- 10월 이후 쓸 예상 지출액을 직접 입력하면 내년 1월 예상 세액과 환급액이 바로 계산된다.
- PC가 아닌 모바일에서 보려면 손택스 앱에서 같은 메뉴를 찾으면 된다.
미리보기에서 자주 놓치는 것들
- 10~12월 지출을 입력하지 않는 실수 — 올해 1~9월 실적만 보고 10월 이후 지출을 넣지 않으면 예상 세액이 실제보다 부정확해진다.
- 맞벌이 부부의 명의 착오 — 부양가족 공제를 올려둔 쪽만 그 공제를 받을 수 있으니, 미리보기도 부양가족을 올려둔 사람 명의로 확인해야 한다.
- 작년 공제 항목을 그대로 믿는 실수 — 이사·출산처럼 올해 새로 생긴 지출이 있다면 작년 항목을 그대로 두지 말고 직접 수정해야 한다.
솔직히 말하면, 세 번째가 특히 놓치기 쉽다. 작년 숫자가 이미 채워져 있으니 그냥 넘어가기 쉽다.
세금에서 내 돈을 챙기는 법은 연말정산만이 아니다. 종합부동산세처럼 기준 하나 차이로 내는 돈이 갈리는 제도도 적지 않다.
[정리하며] 미리보기는 계산기일 뿐이다. 숫자를 보여줄 뿐 자동으로 환급해주는 장치는 아니기 때문에, 결국 지출 입력과 확인은 본인이 직접 해야 한다.
이 글은 공개된 자료와 보도를 바탕으로 정리했으며, 새로운 사실이 확인되면 업데이트됩니다.