카카오뱅크·케이뱅크·토스뱅크 등 인터넷은행 3사의 개인사업자 대출, 이른바 “사장님 대출” 잔액이 2026년 2분기(6월 말) 기준 약 8조3000억원으로 집계됐다. 1년 전인 2025년 6월 말과 비교하면 51.9%(약 2조8000억원) 늘어난 규모다. 2024년 말 4조5000억원이었던 잔액과 비교하면 1년 반 만에 거의 두 배로 불어난 셈이다. 출처: 한국경제(hankyung.com)
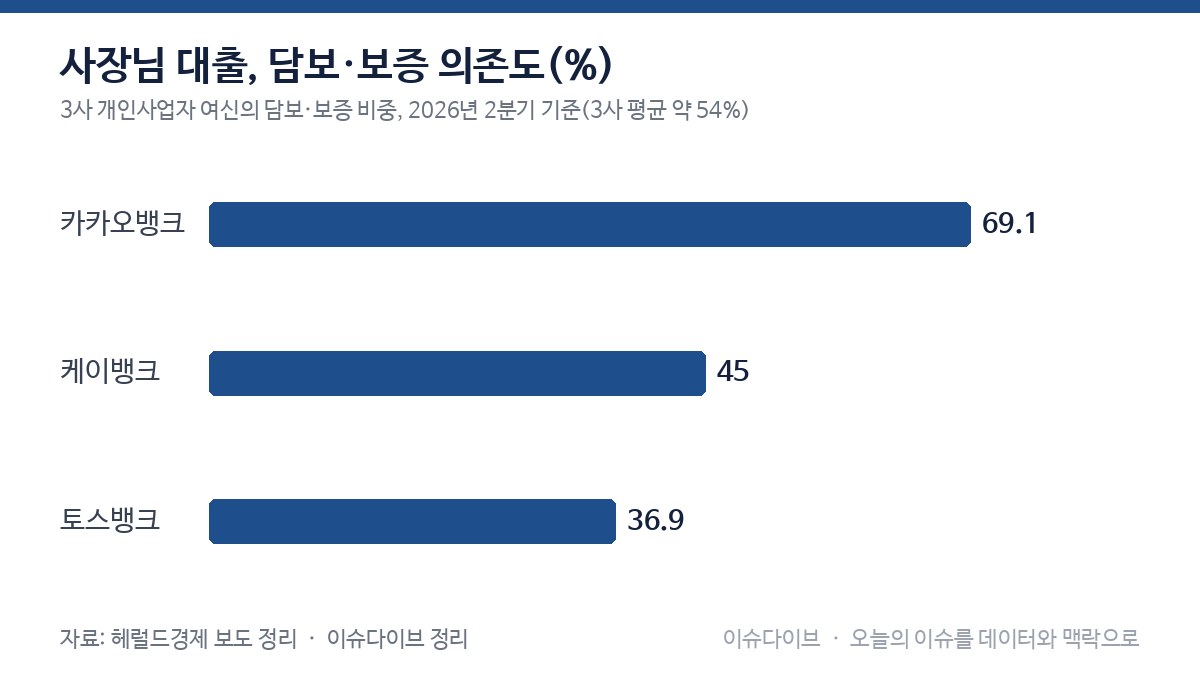
문제는 급증한 대출의 절반 이상이 담보나 보증에 기대고 있다는 점이다. 3사 개인사업자 여신 8조3381억원 가운데 담보·보증 여신이 약 4조5000억원으로 전체의 약 54%를 차지하는 것으로 나타났다. 은행별로 보면 카카오뱅크가 69.1%, 케이뱅크가 45.0%로 절반 안팎을 담보·보증에 의존했고, 토스뱅크는 36.9%로 상대적으로 낮았다. 카카오뱅크와 케이뱅크는 5개 분기 연속 이 비중이 오르는 추세이며, 두 은행의 담보·보증 여신 증가분은 두 은행 전체 여신 증가폭의 약 70%를 차지한 것으로 나타났다. 출처: 헤럴드경제(biz.heraldcorp.com)
은행별 온도 차도 뚜렷하다. 카카오뱅크 잔액은 2025년 2분기 2조5000억원에서 2026년 2분기 3조7000억원으로 48% 늘었고, 케이뱅크는 같은 기간 1조5820억원에서 3조3010억원으로 108.7% 급증했다. 두 은행 격차는 지난해 9180억원에서 올해 3990억원으로 절반 이상 줄었는데, 케이뱅크가 부동산담보대출·보증서대출을 확대하고 대환상품을 내놓은 결과로 풀이된다. 출처: 다음뉴스(v.daum.net), 뉴스핌(newspim.com)
한눈에 보는 숫자
| 구분 | 2024년 말 | 2025년 2분기 | 2026년 2분기 | 비고 | 출처 |
|---|---|---|---|---|---|
| 3사 개인사업자 대출 잔액 | 약 4조5000억원 | 약 5조5000억원(이슈다이브 계산) | 약 8조3000억원(8조3381억원) | 1년 반 만에 약 2배 | 한국경제 |
| 1년 증가액(2025.6→2026.6) | – | – | 약 2조8000억원(+51.9%) | 한국경제 보도 | 한국경제 |
| 담보·보증 여신 비중 | – | – | 카카오뱅크 69.1%·케이뱅크 45.0%·토스뱅크 36.9% | 전체 평균 약 54% | 헤럴드경제 |
| 은행별 잔액(YoY) | – | 카카오 2.5조·케이뱅크 1조5820억 | 카카오 3.7조(+48%)·케이뱅크 3조3010억(+108.7%) | 토스뱅크 약 1.3조 추정(이슈다이브 계산) | 다음뉴스·뉴스핌 |
| 카카오뱅크-케이뱅크 잔액 격차 | – | 9180억원 | 3990억원 | 1년 새 절반 이하로 축소 | 다음뉴스 |
| 중저신용자 대출 비중(2026년 2분기, 목표 32%) | – | – | 카카오뱅크 31.9%(-0.6%p)·케이뱅크 31.3%(-0.4%p)·토스뱅크 34.2%(-0.5%p) | 토스뱅크만 목표 상회 | 뉴스핌 |
왜 지금 이슈인가
인터넷은행이 개인사업자 대출에 눈을 돌리는 배경에는 가계대출 규제가 있다. 정부의 가계대출 총량 규제와 마이너스통장 한도 축소 등으로 가계대출 부문의 성장 여력이 막히자, 인터넷은행들이 개인사업자 대출을 새로운 성장 축으로 삼고 있다는 분석이 나온다. 지점이 없는 비대면 영업 구조의 한계를 개인사업자 대출 확대로 만회하려는 움직임이라는 해석도 함께 제기된다. 출처: 한국경제(hankyung.com), 헤럴드경제(biz.heraldcorp.com)
동시에 인터넷은행은 신규 취급액 기준 중저신용자(KCB 신용평점 하위 50% 차주) 대출 비중을 2026년 32% 이상 채워야 하는 정책 의무를 지고 있으며, 2027년부터는 35%로 오를 예정이다. 그런데 2026년 2분기 잔액 기준 카카오뱅크(31.9%)·케이뱅크(31.3%)는 목표선에 못 미쳤고 토스뱅크(34.2%)만 웃돌았다. 증시 활황으로 고신용자 신용대출 수요가 급증하면서 중저신용자 비중이 상대적으로 낮아진 것으로 풀이된다. 가계대출은 막히고 의무 비율은 채워야 하는 이중 압박 속에서, 대출 확대분의 상당 부분을 담보·보증으로 채우는 모습이 함께 나타나는 셈이다. 출처: 뉴스핌(newspim.com)
쟁점은 무엇인가
확인된 것
- 3사 개인사업자 대출 잔액 중 약 54%(약 4조5000억원)가 담보·보증 여신이며, 카카오뱅크·케이뱅크는 5개 분기 연속 이 비중이 상승했다. 출처: 헤럴드경제(biz.heraldcorp.com)
- 중저신용자 대출 비중은 카카오뱅크 31.9%·케이뱅크 31.3%로 정책 목표선(32%)에 못 미쳤고, 토스뱅크(34.2%)만 웃돌았다. 출처: 뉴스핌(newspim.com)
- 케이뱅크는 네이버페이 제휴로 스마트스토어 매출 데이터를, 카카오뱅크는 업종별 특화 신용평가모형(4개 업종)을 활용하는 등 대안 신용평가 노력도 병행 중이다. 출처: 헤럴드경제(biz.heraldcorp.com)
- 동국대 정민계 교수는 담보·신용등급 중심 평가로는 사업 성장 가능성이 있는 소상공인도 충분한 자금을 받지 못한다고 지적했다. 출처: 헤럴드경제(biz.heraldcorp.com)
확인 안 된 것
- 토스뱅크의 정확한 잔액은 공식 확인되지 않았다. “약 1조3000억원”은 3사 합계에서 카카오뱅크·케이뱅크 수치를 뺀 이슈다이브 추정치일 뿐이다.
- 3사 합계 잔액의 연내 10조원 돌파 여부는 하반기 추세를 지켜봐야 하는 전망일 뿐, 확정된 것이 아니다.
- 금융당국의 담보·보증 의존 확대나 신용평가모형 관련 별도 점검·규제 예고 여부는 확인되지 않았다.
앞으로 볼 것
- 중저신용자 목표 달성 여부 — 카카오뱅크·케이뱅크가 연말까지 32% 목표를 채울지, 2027년 35% 상향에 어떻게 대응할지.
- 3사 합계 10조원 돌파 시점 — 케이뱅크의 담보·보증대출 확대 추세가 이어지면 연내 10조원 돌파 가능성이 거론되지만 아직 확정은 아니다.
- 금융당국의 추가 조치 여부 — 담보·보증 의존도 확대에 대해 자체 신용평가모형 검증 등 별도 규제·점검이 나올지.
자주 묻는 질문
Q. 인터넷은행 ‘사장님 대출’이 왜 이렇게 빨리 늘었나?
A. 가계대출 총량 규제와 마이너스통장 한도 축소로 가계대출 성장 여력이 막히자, 인터넷은행들이 개인사업자 대출을 새 성장 축으로 삼고 있다는 분석이 나온다. 출처: 한국경제(hankyung.com)
Q. 담보·보증 비중이 높아진 게 왜 문제로 지적되나?
A. 인터넷은행 개인사업자 여신의 약 54%가 담보·보증에 기대고 있고, 특히 카카오뱅크(69.1%)·케이뱅크(45.0%)는 이 비중이 5개 분기 연속 오르고 있다. 담보·신용등급 중심 평가가 굳어지면 담보가 부족한 소상공인은 여전히 자금을 받기 어렵다는 지적이 나온다. 출처: 헤럴드경제(biz.heraldcorp.com)
Q. 인터넷은행마다 중저신용자 대출 목표치가 있다는데, 다 채웠나?
A. 아니다. 2026년 목표선은 32% 이상인데 카카오뱅크(31.9%)·케이뱅크(31.3%)는 못 미쳤고 토스뱅크(34.2%)만 웃돌았다. 증시 활황으로 고신용자 신용대출 수요가 늘면서 상대적으로 중저신용자 비중이 낮아진 것으로 풀이된다. 출처: 뉴스핌(newspim.com)
출처
- 한국경제 – 인터넷은행 개인사업자 대출 잔액 급증
- 다음뉴스 – 카카오뱅크·케이뱅크 개인사업자 대출 격차
- 헤럴드경제 – 개인사업자 대출 담보·보증 비중
- 헤럴드경제 – 개인사업자 대출 후속 보도
- 뉴스핌 – 중저신용자 대출 비중 현황
- 다음뉴스 – 개인사업자 대출 최신 동향
이 글은 공개된 보도와 자료를 바탕으로 정리했으며, 새로운 사실이 확인되면 업데이트됩니다.