신세계그룹 정용진 회장이 이끄는 이마트의 자회사 신세계프라퍼티가 할리우드로 뭉칫돈을 보냈다. 신세계프라퍼티는 지난 10월6일, 스카이댄스·레드버드 등이 추진하는 파라마운트-워너브라더스 합병 인수 작업에 10억 달러, 약 1조4000억원을 투자한다고 밝혔다. 투자는 투자기구를 통한 간접 방식이다.
투자 대상인 워너브라더스는 파라마운트 합병 이후 기업가치가 1,100억 달러로 평가된다. 이마트의 이번 투자 비중은 전체의 1% 미만이다. 출처: 머니투데이
그런데 이마트의 최근 지갑 사정은 가볍지 않다. 올해 SSG닷컴 지분 인수에 8,275억원을 쓴 데 이어, 이번 워너 투자분 1조3,596억원까지 더하면 최근 누적 투자액은 약 2조1,871억원에 달한다.
숫자로 먼저 보면
이번 투자를 둘러싼 숫자를 정리하면 이렇다.
| 항목 | 내용 | 출처 |
|---|---|---|
| 투자 규모 | 10억 달러(약 1조4000억원), 투자기구 통한 간접투자 | 머니투데이 |
| 워너브라더스 기업가치(합병 후) | 1,100억 달러, 이마트 투자비중 1% 미만 | 머니투데이 |
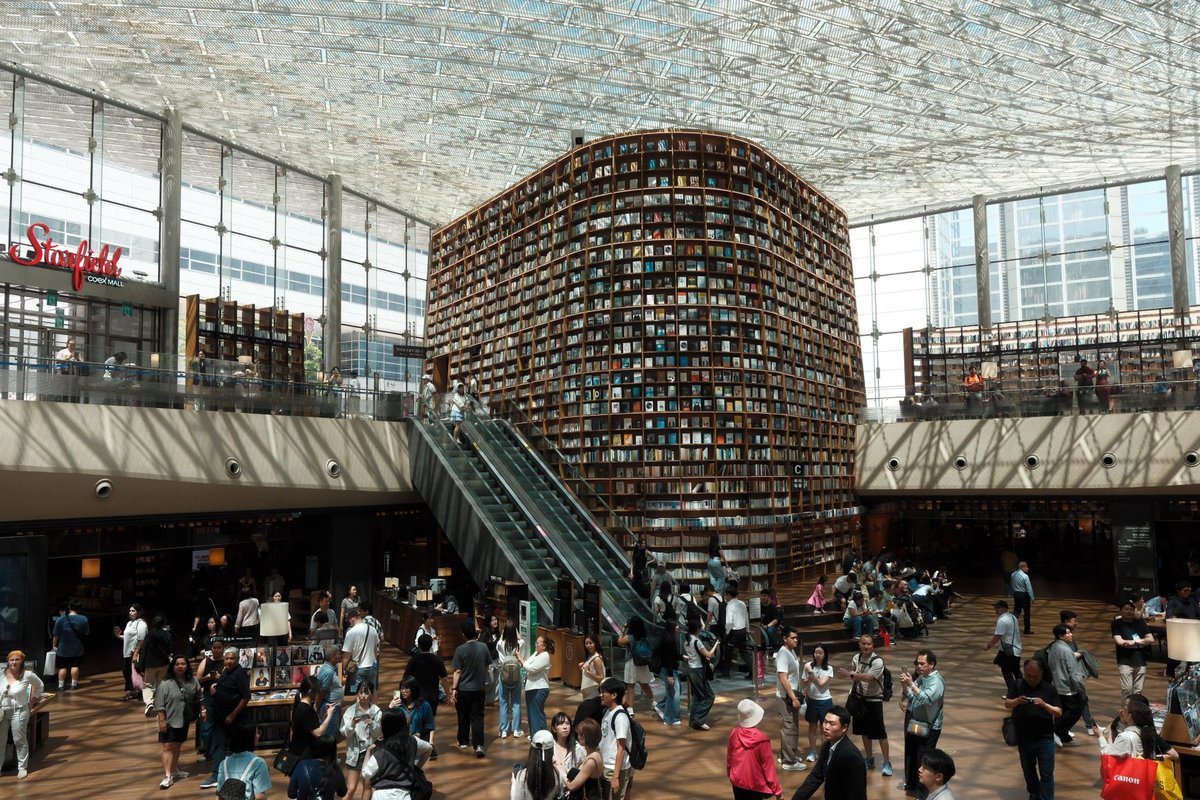
| 이마트 부채비율 | 133.7%→155.7%(22.0%p 상승, 투자 반영 추정치) | EBN |
| 차입금 의존도 | 34.6%→39.0% | EBN |
| 이마트 EBITDA(작년 기준) | 1조8,118억원 | EBN |
| 최근 누적 투자(SSG닷컴 8,275억원+워너 1조3,596억원) | 약 2조1,871억원 | EBN |
| 과거 사례(올해 초) | 파라마운트 소수지분 인수, 간접출자 약 2,000억원 | 인베스트조선 |
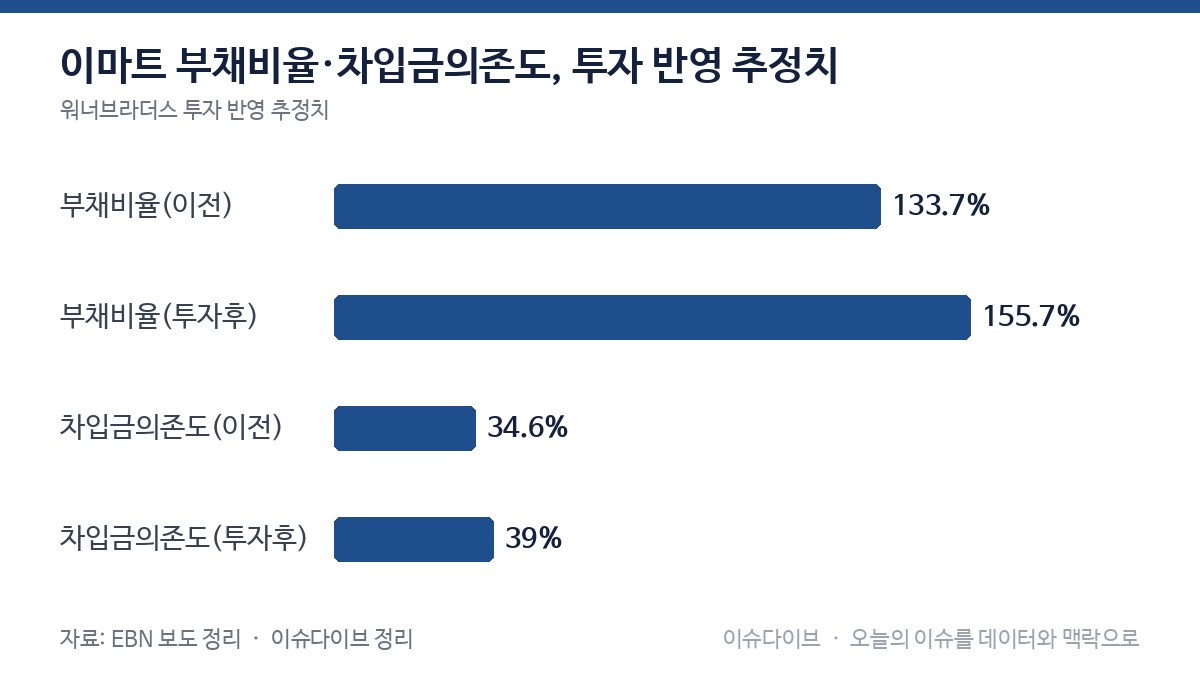
스타필드에 할리우드를 들였다
정 회장이 이번 투자를 서두른 데는 배경이 있다. 그는 지난해 말 미국을 방문해 데이비드 엘리슨 스카이댄스 공동 CEO 등을 만나 파라마운트 IP를 활용한 상품 개발 등을 논의한 바 있다.
파라마운트는 미션임파서블·탑건 등을, 워너브라더스는 해리포터·왕좌의게임 등을 쥐고 있다. 신세계프라퍼티는 이 IP들을 스타필드·스타필드마켓 체험시설과 경기 화성 ‘스타베이시티’ 테마파크에 끌어오고, HBO Max·파라마운트 플러스 같은 OTT를 멤버십과 엮을 계획이다.
복합쇼핑몰 중심이던 사업모델이 글로벌 IP·콘텐츠를 공간에 결합하는 방식으로 넓어지는 셈이다.
다만 숫자는 부담스럽다. 부채비율은 133.7%에서 155.7%로 22.0%포인트 뛰어오를 것으로 추정된다. 차입금 의존도도 34.6%에서 39.0%로 올라간다.
정 회장의 투자 이력을 돌아보면 우려가 더 커진다. 인베스트조선은 지마켓 인수, 와인 사업 등을 두고 “실패한 사례가 적지 않다”는 비판적 시각을 전했다.
올해 초 파라마운트 소수지분 인수 때도 간접출자로 약 2,000억원을 넣은 전례가 있다. 할리우드를 향한 베팅이 이번이 처음은 아니라는 뜻이다.
나이스신용평가 “넓힐 카드” vs “재무 부담”
전문가 시각은 둘로 나뉜다.
- 나이스신용평가는 이번 투자를 “중장기적으로 신세계그룹의 사업기반을 넓힐 수 있는 카드”라고 평가했다.
- 반면 “단기간에 대규모 자금이 투입되는 만큼 이마트의 재무 부담을 높이는 요인”이라는 우려도 나온다.
- “콘텐츠 협력에 따른 실질적인 이익 개선 효과가 나타나기까지 시일이 필요하다”는 분석도 있다. 출처: EBN
솔직히 두 시각 다 일부는 맞다. EBITDA 1조8,118억원인 이마트가 1조4000억원짜리 투자를 한 번에 더 떠안는 구조라, 당장의 숫자만 보면 부담스러운 게 사실이다.
생각보다 중요한 건 속도다. 콘텐츠·IP 협력이 매출로 돌아오려면 시간이 걸리는데, 부채비율은 이번 투자를 반영하면 바로 뛰어오를 것으로 추정된다.
앞으로 지켜볼 것들
- 파라마운트-워너브라더스 합병이 실제로 마무리되는 시점
- 이번 투자가 이마트 신용등급·신용평가 전망에 미칠 영향
- 스타필드·스타베이시티에 파라마운트·워너 IP 체험시설이 실제로 문을 여는 시점(예정)
출처
- 인베스트조선, “정용진 회장의 ‘투자 본능'(?)에 휘청인 이마트…살 만해지니 또 미국에 뭉칫돈” — 기사 보기
- 머니투데이, “탑건·해리포터 입는 스타필드…정용진, 글로벌 IP 활용 승부수” — 기사 보기
- EBN, “신세계 정용진의 ‘1.4조 콘텐츠’ 베팅…묘수일까? 악수일까?” — 기사 보기
이 글은 공개된 보도와 자료를 바탕으로 정리했으며, 새로운 사실이 확인되면 업데이트됩니다.