알테오젠이 기술을 수출해 로열티를 받던 사업모델을 바꾼다. 박순재 알테오젠 회장은 10월 12일 인터뷰에서 자체 연구개발부터 임상, 허가, 생산, 판매까지 모두 갖춘 완전통합형 바이오제약사로 도약하겠다고 밝혔다.
회장은 올해 말부터 내년 초 사이 외부 기술 도입과 인수합병을 본격적으로 추진하겠다고도 했다. 이를 위해 쓸 수 있는 돈은 6,300억원이다. 보유 현금성 자산 4,300억원에 새로 투자받은 2,000억원을 더한 금액이다.
로열티를 받아온 플랫폼 기업이 직접 제품을 만들어 팔겠다고 나선 건 이례적이다. 솔직히 기술수출만으로도 돈을 버는 회사가 공장과 생산 인력까지 떠안겠다는 결정은 쉽지 않다.
그만큼 투자 재원을 먼저 갖추고 선언한 셈이다. 우선 추진 대상은 고농축 제형과 장기지속형 약물전달 기술로, 기존 플랫폼 ALT-B4와 결합해 적용 범위를 넓히겠다는 계획이다.
선언은 짧았지만 숫자는 구체적이었다.
6300억 실탄, 숫자로 먼저 뜯어보면
| 항목 | 수치 | 비교/비고 | 출처 |
|---|---|---|---|
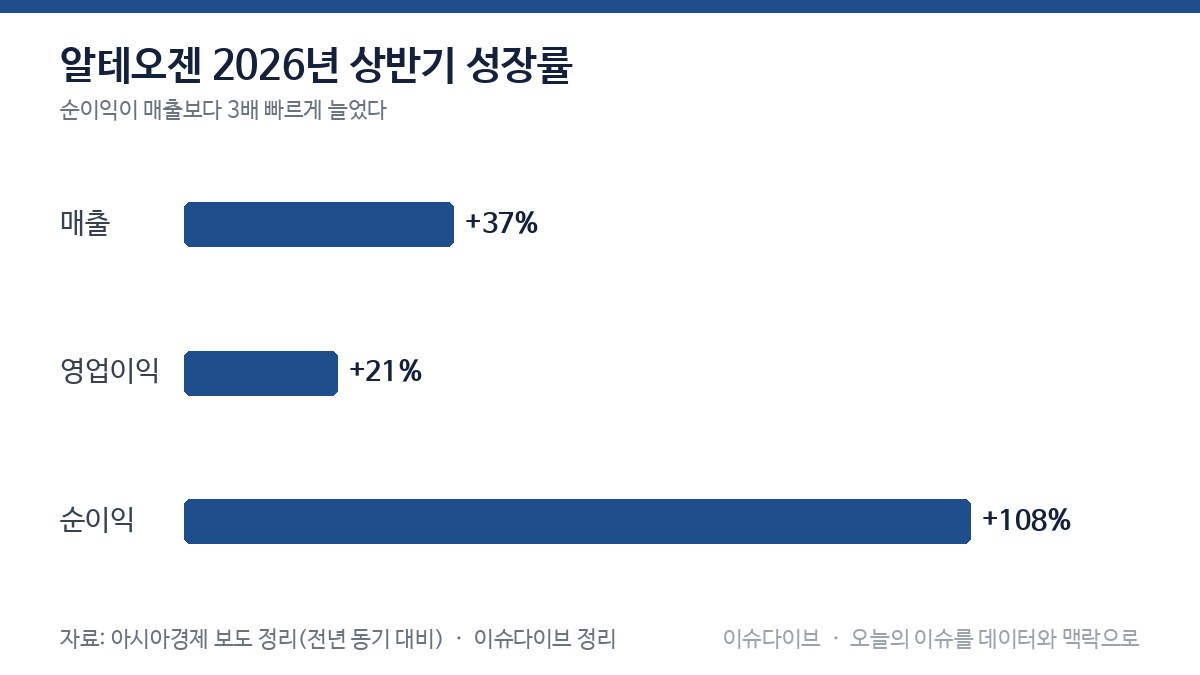
| 2026년 상반기 매출 | 1,405억원 | 전년 동기 대비 +37% | 아시아경제 |
| 상반기 영업이익 | 735억원 | 전년 동기 대비 +21% | 아시아경제 |
| 상반기 순이익 | 1,013억원 | 전년 동기 대비 +108% | 아시아경제 |
| 플랫폼 기술수익 비중 | 1,164억원(83%) | 매출 1405억원 중 비중 | 뉴스핌 |
| 신규 투자 유치 | 2,000억원 | 스카이알트(국민성장펀드+스카이레이크), CPS·RCPS 각 1000억 | 뉴데일리 |
| 신기술 도입 재원 | 6,300억원 | 기존 현금 4,300억+신규 2,000억 | 한국경제 |
| 대전 신공장 투자 | 2,532억원 | 바이오의약품 생산역량 확대 | 뉴데일리 |
| 키트루다SC 2분기 매출 | 4억6,300만달러 | 전분기 대비 +262% | 아시아경제 |
왜 지금 플랫폼에서 직접 생산으로 방향을 틀었나
알테오젠이 방향을 바꾼 이유는 매출 구조에 있다. 뉴스핌에 따르면 올해 상반기 연결 매출 1,405억원 가운데 ALT-B4 등 플랫폼 기술수익이 1,164억원이었다. 전체 매출의 83%에 이르는 수치다.
기술수출 로열티에 기댄 매출은 계약 조건이나 상대 기업 사정에 따라 흔들릴 수 있다. 자체 생산·판매 비중을 늘리면 이 위험을 줄일 수 있다는 게 회사 설명이다.
자신감을 준 건 따로 있다. ALT-B4 기술이 적용된 MSD 키트루다 피하주사(SC) 제형의 2분기 매출은 4억6,300만달러였다(아시아경제). 전 분기 대비 262% 늘어난 수치다.
여기에 투자 재원도 더해졌다. 국민성장펀드와 스카이레이크가 함께 만든 스카이알트가 2,000억원을 투자했다. 전환우선주(CPS) 1,000억원과 상환전환우선주(RCPS) 1,000억원으로 나눠 들어왔다.
통합 제약사로 가는 길, 쟁점은 무엇인가
쟁점은 결국 역량의 차이다.
기술수출과 직접 생산은 전혀 다른 역량이 필요하다. 생산시설 투자, 품질관리, 유통망까지 새로 갖춰야 한다.
알테오젠은 이미 대전에 2,532억원을 들여 신공장을 짓고 있다. 그런데 아직 완공 전이라 생산 역량이 완전히 갖춰진 건 아니다.
ALT-L9(아일리아 바이오시밀러)은 유럽·국내·사우디아라비아에서 허가를 받았다. 하지만 상업용 물량 생산은 에스티젠바이오에 위탁을 맡기고 있다.
국내 판매도 한림MS와 계약을 진행하는 단계다. 생산과 판매 모두 아직 파트너사에 의존하는 현실이다.
반대로 기대되는 부분도 있다. 로열티 의존도를 낮추고 자체 매출을 쌓으면 매출 구조가 더 안정적으로 바뀔 수 있다. 생각보다 이 전환이 빠르게 진행될지는 연말 흡수합병과 이후 기술 도입 계약의 성사 여부에 달려 있다.
앞으로 확인할 일정들
이번 전환이 실제 성과로 이어지는지는 몇 가지 일정을 통해 가늠할 수 있다. 아직 확정되지 않은 부분도 있어 구분해서 봐야 한다.
- 12월 29일 — 자회사 알테오젠바이오로직스 흡수합병 완료 예정
- 연말~내년 초 — 고농축 제형·장기지속형 약물전달 기술 도입 계약 성사 여부
- 대전 신공장 완공 시점과 ALT-L9 상업화 확대 속도
- 2029년 — 후속 제품 순차 상업화 계획
12월 29일 합병은 날짜가 잡혀 있지만, 신기술 도입 계약과 공장 완공 시점은 아직 확정된 날짜가 없다. 계약이 실제로 체결되는지가 이번 전환의 첫 시험대가 될 전망이다.
자주 묻는 질문
Q. 알테오젠은 왜 사업모델을 바꾸나
매출의 83%가 로열티성 기술수익에 몰려 있어서다. 자체 생산·판매로 매출 구조를 다변화하려는 목적이다(뉴스핌).
Q. 6,300억원은 어디서 나온 돈인가
기존 보유 현금성 자산 4,300억원과 스카이알트가 투자한 신규 2,000억원을 더한 금액이다(한국경제, 뉴데일리).
Q. 알테오젠바이오로직스 흡수합병은 언제인가
12월 29일로 예정돼 있다(한국경제). 합병 이후 자체 생산·판매 조직이 어떻게 재편되는지가 다음 관전 포인트다.
출처
- 한국경제 – 알테오젠 “실탄 6300억, 새 기술 도입에 투자”
- 뉴스핌 – 플랫폼 매출 83% 알테오젠…자체 생산·판매로 성장축 넓힌다
- 뉴데일리 – 알테오젠, ‘ALT-B4’ 넘어 자체 개발·상업화 승부…2000억 실탄 장전
- 아시아경제 – 알테오젠, 상반기 매출 1405억원…상업화 수익 본격화
이 글은 공개된 보도와 자료를 바탕으로 정리했으며, 새로운 사실이 확인되면 업데이트됩니다.